Texto simplificado com ajuda de IA
Inadimplência no cartão do BB quase dobra em um ano
Índice de atraso acima de 90 dias chegou a 16,35% em setembro, ante 8,89% um ano antes, e o banco cortou a projeção de lucro de 2026 para R$ 9 a 11 bilhões.
Em 30 segundos
- A inadimplência acima de 90 dias no cartão de crédito do Banco do Brasil chegou a 16,35% em setembro de 2026, ante 8,89% um ano antes.
- O lucro líquido ajustado do 3º trimestre foi de R$ 1,27 bilhão, queda de 66,5% na comparação anual, e o banco reduziu a projeção de lucro para 2026 para R$ 9–11 bilhões.
- O banco atribui o resultado à inadimplência no agronegócio e informou que pagará 25% do lucro em dividendos, o mínimo obrigatório.
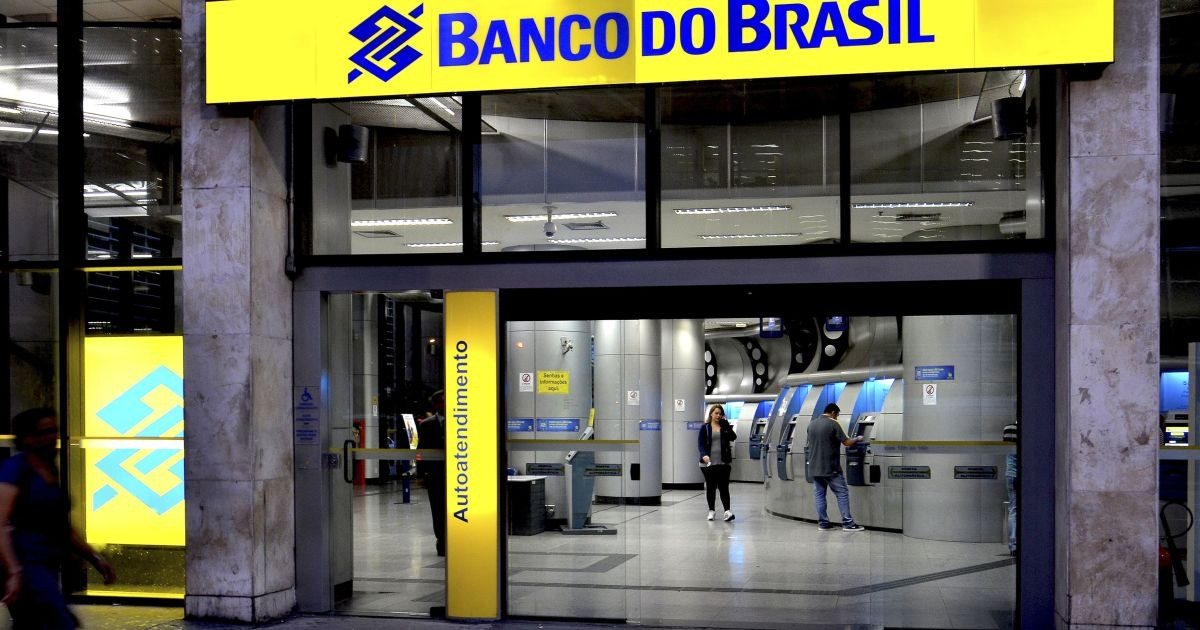
O Banco do Brasil (BB) informou nesta quarta-feira (11/11/2026), ao divulgar o balanço do 3º trimestre, que a inadimplência acima de 90 dias na carteira de cartão de crédito chegou a 16,35% em setembro. Um ano antes, em setembro de 2025, o índice era de 8,89%. O lucro líquido ajustado do período foi de R$ 1,27 bilhão, abaixo das expectativas do mercado.
A inadimplência de cartão do BB subiu quase 7,5 pontos percentuais em 12 meses.
O que se sabe
A inadimplência acima de 90 dias mede a parcela da carteira com atraso superior a 90 dias, e não a proporção de pessoas inadimplentes. No cartão do BB, o índice avançou em ritmo acelerado ao longo do ano: era de 7,12% em março, subiu para 14,58% em junho e chegou a 16,35% em setembro.
A carteira de cartão de crédito do banco somou R$ 68,46 bilhões em setembro. Houve queda de 2,1% no trimestre e alta de 7,2% em 12 meses.
O ROE, que mede o retorno sobre o patrimônio líquido, caiu de 8,4% para 2,8% na comparação anual. O índice de Basileia, que mostra a capacidade do banco de absorver perdas com seu capital, encerrou setembro em 13,45%, ante 14,81% um ano antes.
Os números
A inadimplência acima de 90 dias por segmento em setembro de 2026:
- Cartão de crédito: 16,35%
- Todas as linhas para pessoas físicas: 9,14%
- Carteira de crédito expandida total: 6,08%, ante 4,51% um ano antes
Em outras modalidades para pessoas físicas, os índices de setembro foram:
- Financiamento de veículos: 3,17%
- Crédito imobiliário: 2,75%
- Consignado: 2,39%
O custo do crédito, que reúne provisões para calotes, descontos em renegociações e recuperações de dívidas, foi de R$ 21,2 bilhões no 3º trimestre, alta de 18,4%. Os juros sobre capital próprio (JCP) somaram R$ 197 milhões, queda de cerca de 52%. A carteira de crédito expandida, que inclui empresas e agronegócio, chegou a R$ 1,3 trilhão, alta de 2,2% em 12 meses.
Projeções revistas para 2026
O BB reduziu a projeção de lucro líquido ajustado para 2026 de R$ 18–22 bilhões para R$ 9–11 bilhões. A previsão de custo do crédito subiu de R$ 65–70 bilhões para R$ 80–83 bilhões.
Para a carteira de crédito, o banco agora prevê de estabilidade a queda de até 2% em 2026. A projeção anterior era de crescimento de 0,5% a 4,5%. O banco informou ainda que a distribuição de dividendos em 2026 será de 25% do lucro, o mínimo obrigatório.
O que diz o banco
O Banco do Brasil atribui o resultado à inadimplência concentrada em parte da carteira do agronegócio, especialmente produtores de médio e grande porte de soja, milho e pecuária no Centro-Oeste. O banco afirmou que o aumento das perdas reflete "principalmente a continuidade da elevação da inadimplência em parte da carteira de agronegócios" e também reforços pontuais em empresas do segmento atacado.
Entenda
O movimento do BB ocorre em um cenário de endividamento elevado no país. A taxa Selic está em 13,75% ao ano e permanece em dois dígitos desde 2022. Segundo o Banco Central, a inadimplência das pessoas físicas no crédito livre chegou a 8,09% em setembro, o maior patamar da série histórica, iniciada em 2017.
Dados da Serasa mostram 51,1% da população inadimplente em setembro de 2026, o equivalente a 84,2 milhões de pessoas, com R$ 597,4 bilhões em dívidas. A diretora da Serasa, Aline Maciel, afirmou que a inadimplência cresceu 34,17% desde 2020 e que "é o maior índice da série histórica".
Relembre
- Dezembro de 2025: a inadimplência de cartão do BB era de 8,64%.
- Março de 2026: o índice era de 7,12%.
- Junho de 2026: o índice era de 14,58%.
Próximos passos
O Ibevar e a FIA Business School projetam que a inadimplência das famílias deve atingir novo recorde em janeiro de 2027, em 8,37%, com margem de 0,7 ponto percentual para mais ou para menos.
Perguntas frequentes
Qual é a inadimplência do cartão de crédito do Banco do Brasil? A inadimplência acima de 90 dias na carteira de cartão do BB chegou a 16,35% em setembro de 2026, ante 8,89% em setembro de 2025.
Qual foi o lucro do Banco do Brasil no 3º trimestre de 2026? O lucro líquido ajustado foi de R$ 1,27 bilhão, queda de 66,5% na comparação anual e abaixo das expectativas do mercado.
O que o Banco do Brasil diz ser a causa do resultado? O banco atribui o aumento das perdas principalmente à inadimplência em parte da carteira de agronegócios e a reforços pontuais em empresas do segmento atacado.
Quanto o BB espera lucrar em 2026? O banco reduziu a projeção de lucro líquido ajustado de R$ 18–22 bilhões para R$ 9–11 bilhões.
Palavras difíceis
- Inadimplência acima de 90 dias
- Parcela da carteira de crédito com atraso superior a 90 dias, e não a proporção de pessoas inadimplentes.
- Índice de Basileia
- Medida da capacidade do banco de absorver perdas com seu capital.
- ROE
- Retorno sobre o patrimônio líquido, que mede quanto o banco lucra em relação ao capital dos acionistas.
- Custo do crédito
- Soma de provisões para calotes, descontos em renegociações e recuperações de dívidas.
- JCP
- Juros sobre capital próprio, forma de remuneração aos acionistas.
- Carteira expandida
- Crédito total do banco, incluindo empresas e agronegócio.
- Selic
- Taxa básica de juros da economia, hoje em 13,75% ao ano.